Domain standbohrmaschine.de kaufen?
Wir ziehen mit dem Projekt
standbohrmaschine.de um.
Sind Sie am Kauf der Domain
standbohrmaschine.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain standbohrmaschine.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
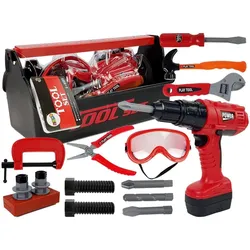
DIY Craftsman Werkzeug Set Bohrer HammerDIY Craftsman Werkzeug Set Bohrer Hammer Das DIY-Set wird jedes Kleinkind sehr glücklich machen. Er oder sie wird grundlegende Reparaturen lernen, indem er oder sie einen Handwerker zu Hause nachahmt. Heimwerken kann sich als eine äußerst ansprechende, interessante und nützliche Tätigkeit für Kinder erweisen. Es wird die Entwicklung des Kindes positiv beeinflussen - seine Cleverness, sein logisches Denken, seine Kreativität und seine manuellen Fähigkeiten. Die Werkzeuge sind aus Kunststoff gefertigt und voll durchdacht. Dank der Schachtel, in der sie verpackt sind, können Sie sie nach Beendigung der Arbeit immer an Ihrem Platz aufbewahren. Der Bohrer klingt wie ein echter und ist perfekt geformt, so dass er in jede kleine Hand passt. Um den richtigen Schutz zu gewährleisten, haben wir eine Schutzbrille beigelegt. Das Farbschema des Sets ist rot, schwarz und grau. Beginnen Sie mit Ihrem Kleinen im Garten oder zu Hause zu spielen! Elemente des Sets: - Bohrer - auswechselbare Bohrer - Zange - 2 Schraubendreher - Schraubenschlüssel - Schraubenschlüssel - Hammer - Schutzbrille - Schraubstock - 4 Schrauben - 4 Muttern - 2 Hölzer Abmessungen der Box: 29 cm x 13,5 cm x 15,5 cm Abmessungen des Bohrers: 20 cm x 6 cm x 20 cm Abmessungen der Verpackung: Die Bohrmaschine wird mit zwei 1,5 V AA-Batterien betrieben. Das Set ist für Kinder ab 3 Jahren geeignet. Das Spielzeug ist CE-zertifiziert und entspricht der Norm EN 71. Das Set ist in einer farbenfrohen Schachtel verpackt und eignet sich somit als Geschenk für Ihr Kind.13,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Fahrion, Zubehör Maschine, Bohrer-Einsatz E26 MK1Der Bohrer-Einsatz E26 MK1 von Fahrion ist ein hochwertiger Werkzeugeinsatz, der speziell für Schnellwechselfutter SF entwickelt wurde. Mit einem Innenkonus und einem Austreiberschlitz ausgestattet, ermöglicht er eine einfache Handhabung und einen schnellen Wechsel von Werkzeugen. Der Einsatz ist kompatibel mit Klemmhülsen nach DIN 6329 und eignet sich ideal für Bohrer, Senker oder andere Werkzeuge mit Morsekegel-Schaft. Hergestellt in Deutschland, bietet dieser Bohrer-Einsatz eine zuverlässige und präzise Lösung für verschiedene Anwendungen in der Metallbearbeitung. Die robuste Bauweise aus Metall gewährleistet eine lange Lebensdauer und hohe Stabilität, was ihn zu einem unverzichtbaren Zubehör für jede Maschine macht. - Schnellwechselfutter SF für einfache Handhabung - Innenkonus und Austreiberschlitz für schnellen Werkzeugwechsel - Kompatibel mit Klemmhülsen nach DIN 6329 - Ideal für Morsekegel-Schaft Werkzeuge.135,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
DIY Craftsman Werkzeug Set Bohrer HammerDIY Craftsman Werkzeug Set Bohrer Hammer Das DIY-Set wird jedes Kleinkind sehr glücklich machen. Er oder sie wird grundlegende Reparaturen lernen, indem er oder sie einen Handwerker zu Hause nachahmt. Heimwerken kann sich als eine äußerst ansprechende, interessante und nützliche Tätigkeit für Kinder erweisen. Es wird die Entwicklung des Kindes positiv beeinflussen - seine Cleverness, sein logisches Denken, seine Kreativität und seine manuellen Fähigkeiten. Die Werkzeuge sind aus Kunststoff gefertigt und voll durchdacht. Dank der Schachtel, in der sie verpackt sind, können Sie sie nach Beendigung der Arbeit immer an Ihrem Platz aufbewahren. Der Bohrer klingt wie ein echter und ist perfekt geformt, so dass er in jede kleine Hand passt. Um den richtigen Schutz zu gewährleisten, haben wir eine Schutzbrille beigelegt. Das Farbschema des Sets ist rot, schwarz und grau. Beginnen Sie mit Ihrem Kleinen im Garten oder zu Hause zu spielen! Elemente des Sets: - Bohrer - auswechselbare Bohrer - Zange - 2 Schraubendreher - Schraubenschlüssel - Schraubenschlüssel - Hammer - Schutzbrille - Schraubstock - 4 Schrauben - 4 Muttern - 2 Hölzer Abmessungen der Box: 29 cm x 13,5 cm x 15,5 cm Abmessungen des Bohrers: 20 cm x 6 cm x 20 cm Abmessungen der Verpackung: Die Bohrmaschine wird mit zwei 1,5 V AA-Batterien betrieben. Das Set ist für Kinder ab 3 Jahren geeignet. Das Spielzeug ist CE-zertifiziert und entspricht der Norm EN 71. Das Set ist in einer farbenfrohen Schachtel verpackt und eignet sich somit als Geschenk für Ihr Kind.13,26 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Fahrion, Zubehör Maschine, Bohrer-Einsatz E26 MK1Der Bohrer-Einsatz E26 MK1 von Fahrion ist ein hochwertiger Werkzeugeinsatz, der speziell für Schnellwechselfutter SF entwickelt wurde. Mit einem Innenkonus und einem Austreiberschlitz ausgestattet, ermöglicht er eine einfache Handhabung und einen schnellen Wechsel von Werkzeugen. Der Einsatz ist kompatibel mit Klemmhülsen nach DIN 6329 und eignet sich ideal für Bohrer, Senker oder andere Werkzeuge mit Morsekegel-Schaft. Hergestellt in Deutschland, bietet dieser Bohrer-Einsatz eine zuverlässige und präzise Lösung für verschiedene Anwendungen in der Metallbearbeitung. Die robuste Bauweise aus Metall gewährleistet eine lange Lebensdauer und hohe Stabilität, was ihn zu einem unverzichtbaren Zubehör für jede Maschine macht. - Schnellwechselfutter SF für einfache Handhabung - Innenkonus und Austreiberschlitz für schnellen Werkzeugwechsel - Kompatibel mit Klemmhülsen nach DIN 6329 - Ideal für Morsekegel-Schaft Werkzeuge.135,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Makita Bohrer D-46202, 18-teiliges Set, Metall, Holz, Steinbohrer18-teiliges Bohrer-Set zum Bohren in Metall, Beton, Holz und Stein Mit Zylinderschaftaufnahme Merkmale: Mengeneinheit: Set geeignet für: Beton, Holz, Metall, Stein Bohr-Ø: 3 mm, 4 mm, 5 mm, 6 mm, 8 mm, 10 mm Aufnahme: Zylinderschaft weitere Produktinformationen: Material: hochwertiger Stahl Lieferung inkl.: 18 Teilen (6x Metallbohrer 3-10 mm, 6x Holzbohrer 3-10 mm, 6x Steinbohrer 3-10 mm)19,98 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Vieser, Michaela: Altes HandwerkAltes Handwerk , Vom Verschwinden der Arbeit , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 20210517, Produktform: Kartoniert, Autoren: Vieser, Michaela, Seitenzahl/Blattzahl: 160, Abbildungen: 150 Fotografien in Duotone, Keyword: Bildband; schwarz-weiß Fotografie; historische Berufe; Geschichte der Arbeit; Arbeitswelten; Arbeitsbedingungen; Handwerker; Hilfsarbeiter; Tagelöhner; historisch, Fachschema: Handwerk - Handwerker~Soziologie / Arbeit, Wirtschaft, Technik~Zwanzigstes Jahrhundert, Fachkategorie: Fotografie~Sozial- und Kulturgeschichte, Region: Deutschland, Zeitraum: 20. Jahrhundert (1900 bis 1999 n. Chr.), Warengruppe: HC/Geschichte/Sonstiges, Fachkategorie: Soziologie: Arbeit und Beruf, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Braus Berlin GmbH, Verlag: Edition Braus Berlin GmbH, Verlag: Edition Braus, Länge: 298, Breite: 241, Höhe: 15, Gewicht: 932, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Alternatives Format EAN: 9783862280728, Herkunftsland: SLOWAKEI (SK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.